
ハイパースケーラーが続々と決算を発表し始めており、アマゾンよりも先に決算を発表したマイクロソフトは安定した財務基盤とクラウド事業の成長性が評価されて株価は上昇していました。一方で、アルファベット(グーグル)は設備投資の負担によりフリーキャッシュフローが大きくマイナスに陥っている事と本業の調子が悪かった事が重なって、株価は大きく下がっていました。
グーグルの下落は凄かったよね
1日で株価が 12%も下落したのだから決算ミスは痛いよね
明暗が分かれたマイクロソフトとグーグルの決算でしたが、アマゾンもグーグルが決算発表をした翌日の 29日(木曜)に決算発表を行っていました。アマゾンの決算発表を受けて、決算発表直後の時間外取引では 10%近い大幅下落をしていたのですが、実際に市場が開くと下げ幅を縮小して、結局は 1.4%程度の下落で終わっていました。
では、そのアマゾンが発表した 2026年度第 3四半期決算の内容を確認していきましょう。
アマゾン2026年第3四半期決算(3Q)
Amazonの2026年第3四半期決算(7月~9月:3Q)
売上高 2019億4400万ドル(12.0%増加)
営業利益 280億7600万ドル(61.1%増加)
純利益 206億8500万ドル(2.3%減少)
1株利益(希薄後) 1.89ドル(3.0%減少)
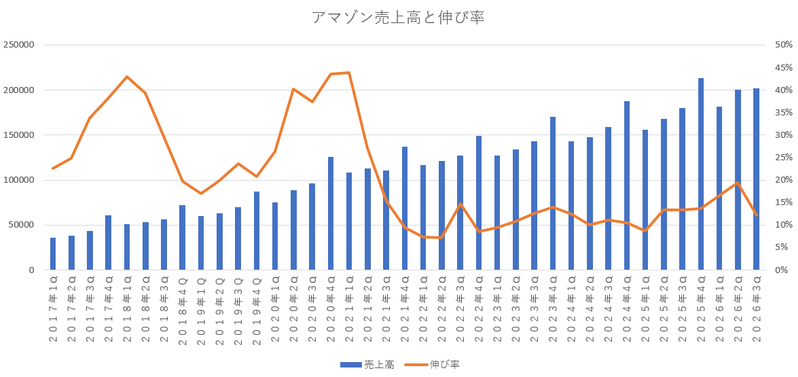
売上は前年対比で 12.0%増加となっていて、伸び率自体は前期よりも少し落ちていますが、それでも二桁成長を維持しており、十分に合格点だと思います。今後も売り上げの伸び率は二桁を維持して欲しいですね。
次は、「営業利益」を確認してみましょう。
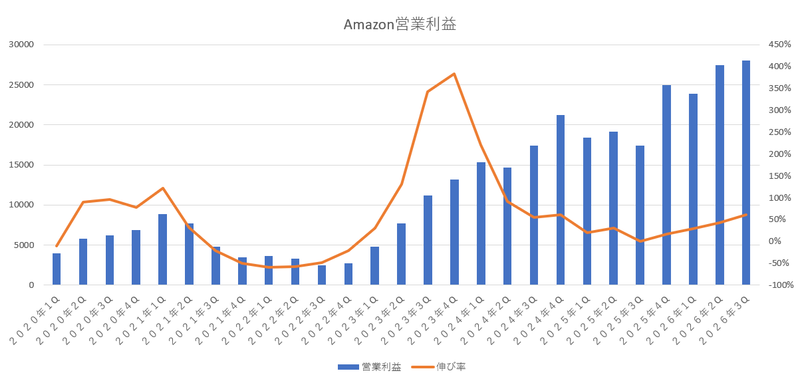
営業利益は前年対比で 61.1%増加となっているのですが、前年度はFTC(米連邦取引委員会)との訴訟和解費用と人員削減に伴う退職関連費用の2つの特別費用を計上しており、その分の43億ドル分だけ前年度の営業利益は減っている状態になっています。これらの影響を除いて計算すると、今期の営業利益の伸び率は 29.3%の成長性となっています。純利益については、アンソロピックなどの投資利益などが絡んでくるので毎期ごとに変動するため、営業利益の方だけ確認すればいいと思います。
次は、市場予測と今回の決算結果がどうだったのかを確認してみよう。
| 市場予測 | 予測値 | 結果 |
|---|---|---|
| 売上高 | 2023億ドル | 下回る |
| 1株利益 | 1.96ドル | 下回る |
市場予想と比較してみると、売上高は市場予想を 0.1%下回っており、1株利益は市場予想を 3.5%下回っています。売り上げも利益も市場予想を上回る事は出来ていませんでした。市場の期待に応えられていなかった点では今期の決算はイマイチだったと思います。
来期(2026年4Q)のガイダンス
では、大事な来期のガイダンスである2026年第4四半期の決算予測を確認してみましょう。
(アマゾンが予測した来期のガイダンス)
売上 2400億ドル~2470億ドル(12.4%増加~15.7%増加:中間値 2435億ドル)
営業利益 285億ドル~335億ドル(14.1%増加~34.1%増加:中間値 310億ドル)
市場が予測していた来期ガイダンス( 4Q市場予測)
売上高 2445億ドル
営業利益 329億9000万ドル
来期のガイダンスについても、売上および営業利益ともにアマゾンが想定しているガイダンスの中央値は、市場予想よりも低い数値となっており、今期の決算内容に続いて、来期のガイダンスも弱い数値となっています。いつも、来期のガイダンス自体は控えめな数値を発表している事が多いので、大抵は市場の想定よりも低くなっており、そういった点では過度に心配する必要はないのですが、今期の実績・来期のガイダンスともに市場予想を上回れなかったのは市場の評価としては悪いと判断されると思います。
エリア別売上高
では、エリア別の売上高を確認していきましょう。
| エリア | 売上高 | 営業経費 | 営業利益 |
|---|---|---|---|
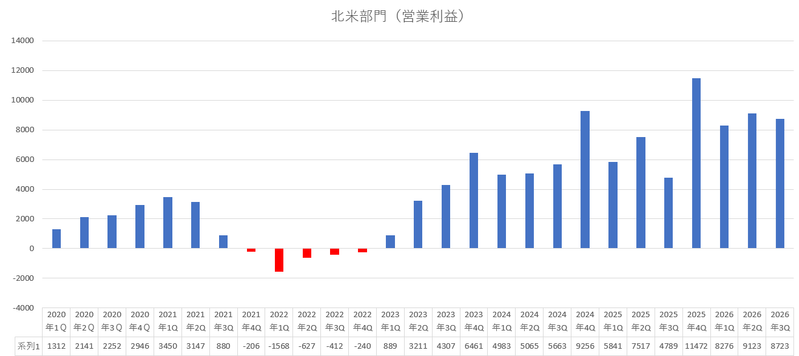
| 北米 | 1128億5200万ドル (6.1%増加) | 1041億2900万ドル (2.6%増加) | 87億2300万ドル (82.1%増加) |
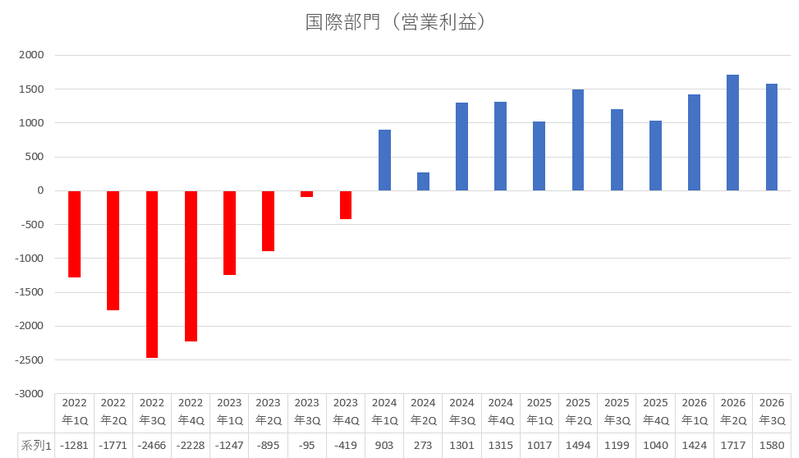
| 国際 | 431億0800万ドル (5.4%増加) | 415億2800万ドル (4.6%増加) | 15億8000万ドル (31.7%増加) |
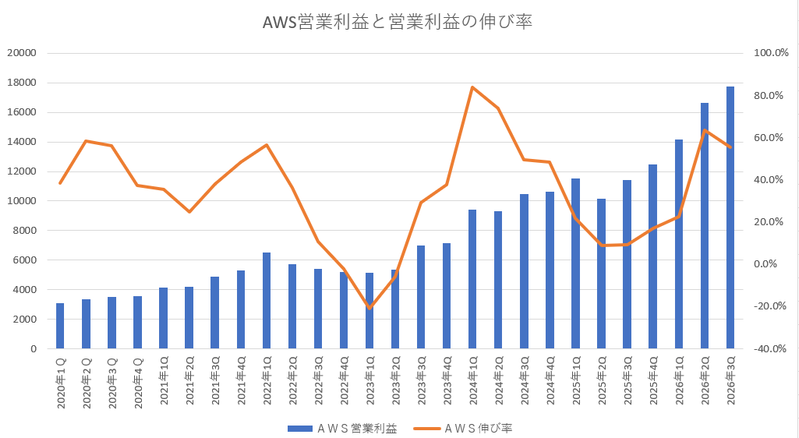
| AWS | 459億8400万ドル (39.3%増加) | 282億1100万ドル (30.7%増加) | 177億7300万ドル (55.4%増加) |
セグメント別の売上構成比率
北米 55.9%
国際 21.3%
AWS 22.8%
セグメント別の営業利益構成比率
北米 31.1%
国際 05.6%
AWS 63.3%
北米部門は、売上・利益ともに安定して伸ばしていけるようになってきています。一時期は営業利益が赤字になっている時もありましたが、最悪期を脱して安定期に入ってきていると思います。このまま順調に成長してくれることを願っています。
「北米部門の営業利益」
国際部門は、万年赤字続きのお荷物部門だったのですが、最近はしっかりと黒字化しており、その黒字化も連続して達成しているので、一過性の黒字ではなく国際部門も利益が確保できるようになってきていると感じます。これがあと1年~2年ほど続くようであれば、安心できると思います。
「国際部門の営業利益」
AWS部門は、アマゾンにとって何よりも重要な部門であり、ここがこけるとアマゾンは業績的にも株価的にも大ダメージを受けるほどの最重要部門となっています。AI需要の拡大と共に AWSの売上や利益も大きく伸びており、AWSの業績自体は問題ないと思います。今後も、AWSの売上は伸びていくと想定されており、来年は売上伸び率が 40%に達するとカンファレンスコールでも語っており、成長性に期待したいと思います。
「AWSの営業利益と営業利益の伸び率」
AWSの営業利益率の方も確認してみると、前期(39.4%)よりは若干営業利益率は低下していますが、それでも30%台後半を維持しており、高い利益率を保っていると思います。営業経費の伸び率は抑える事が出来ているので、この調子で30%台後半の営業利益率をキープして欲しいなと感じます。
「AWSの営業利益率」
| 2024年4Q | 2025年1Q | 2025年2Q | 2025年3Q | 2025年4Q | 2026年1Q | 2026年2Q | 2026年3Q |
|---|---|---|---|---|---|---|---|
| 36.9% | 39.5% | 32.9% | 34.6% | 35.0% | 37.7% | 39.4% | 38.7% |
各部門別の売上高
では、次は各部門別の売上高をそれぞれ確認していきましょう。
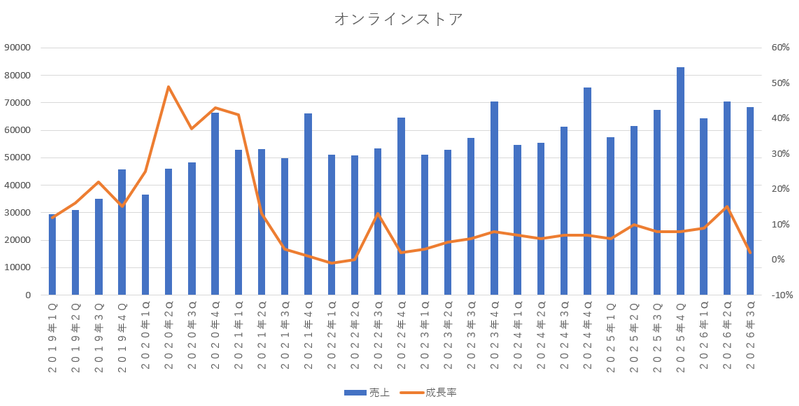
「本業のオンラインショッピング」
オンラインショッピングの伸び率は2%増加となっていて、かなり低い伸び率となっていますが、これはアマゾンの大規模セールであるプライムデーが多くの国で第2四半期に開催されていたことで、今期の売上がその分だけ少なく成っているのですが、それでも前年よりも高い実績を確保できていたので良かったと思います。
「実店舗」
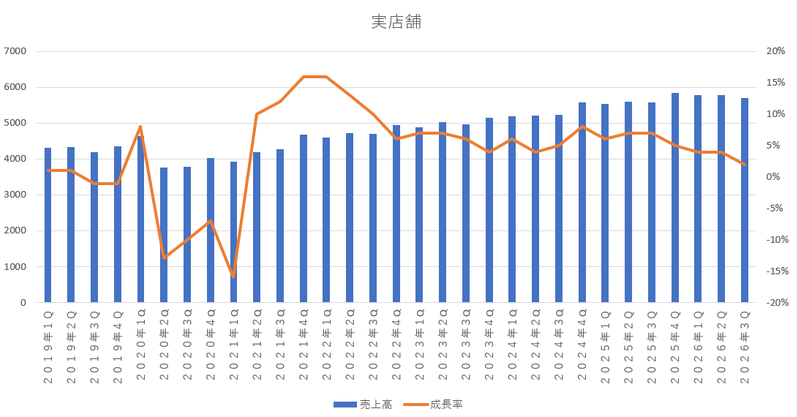
実店舗の伸び率は2%増加となっており、この部門的には十分な成長性だと思います。アマゾンの主力はオンライン通販事業であり、実店舗は主力ではないので、プラス成長を維持できていれば合格点だと感じます。売り上げ規模もそれほど大きくないので、現状維持程度をキープ出来ていればいいなと思います。
「サードパーティ(マーケットプレイス・他社販売手数料)」
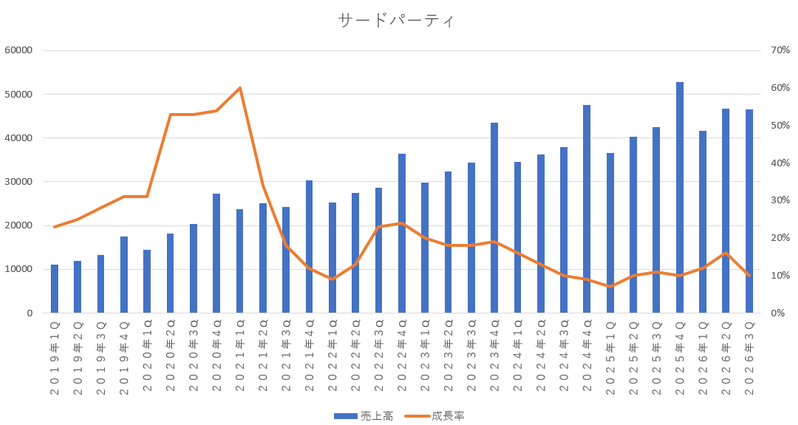
サードパーティーの伸び率は10%増加となっており、前期よりも伸び率は落ちていますが二桁成長は維持できています。本業のオンラインショッピングに次ぐ売り上げ規模となっているので、コンスタントに二桁成長を維持してくれることを期待しています。
「広告事業」
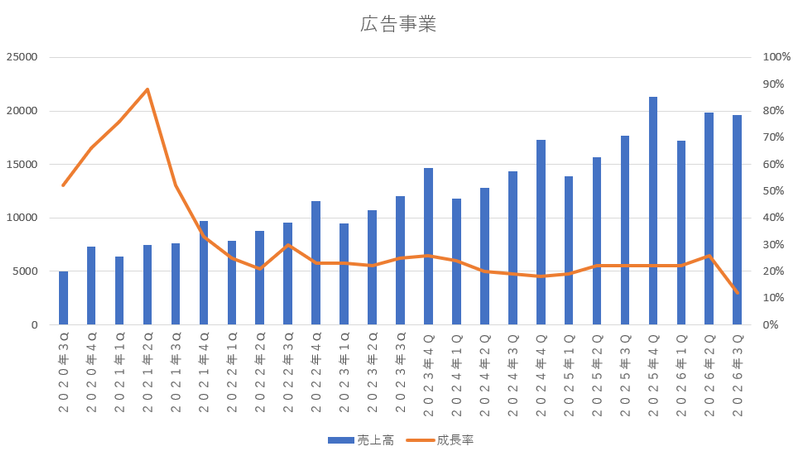
広告事業の伸び率は12%増加となっていて、かなり物足りない伸び率だったと感じます。従来は 20%台をずっとキープしていたのですが、今期は 12%となっていて普段よりも低い伸び率だったことは投資家の失望を買ったと思います。広告事業は次なる成長の柱として期待されている事業でもあるので、もう少し高い成長率を叩き出して欲しいですよね。
「サブスクリプション(プライム使用料等)」
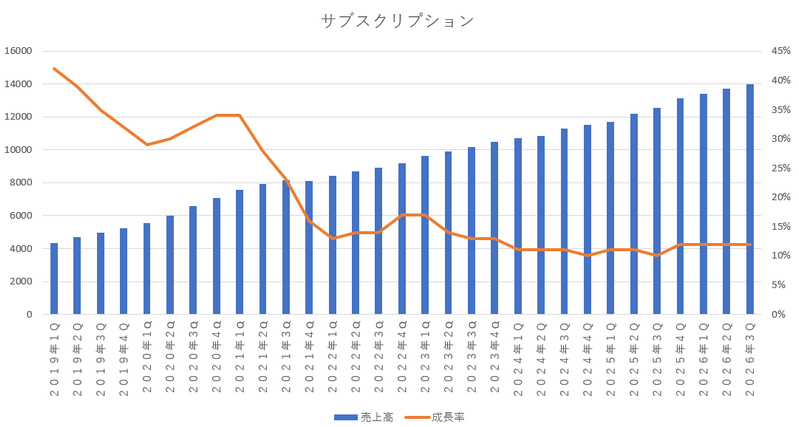
アマゾンプライム会員の手数料(プライム使用料等)などのサブスクリプション収入の伸び率については12%増加となっていて、毎回安定した水準と成長性を維持しています。ずっとコンスタントに 10%~12%台をキープしており、このまま安定成長してくれるといいなと感じます。
「AWS(アマゾンのクラウド事業)」
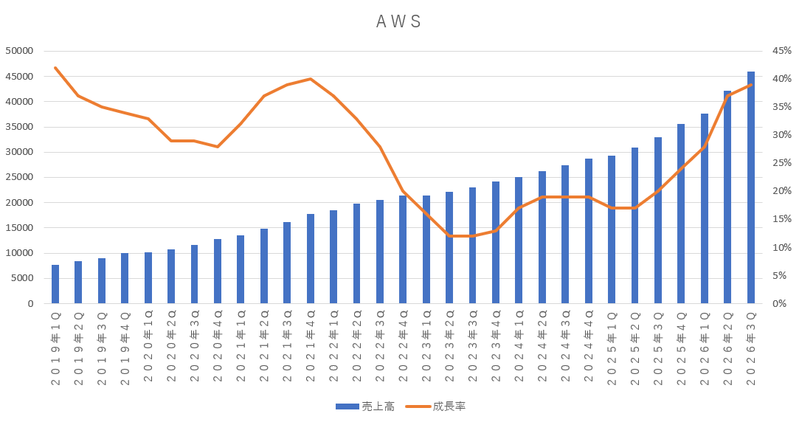
今期のAWSの伸び率は39%増加となっていて、前期よりも更に成長性が加速しており、伸び続けています。アマゾンの今後は全てが AWSの成長性に掛かっているといっても過言ではないぐらいに、AWSの成長性がどこまで続くのかが重要になっていきます。現在、怒涛のようにつぎ込んでいる設備投資の費用を AWSが完全に賄えるようになるかどうかが、今後のアマゾンには絶対に不可欠な要素なので、これからも成長が続くことを期待したいと思います。
「その他の部門」
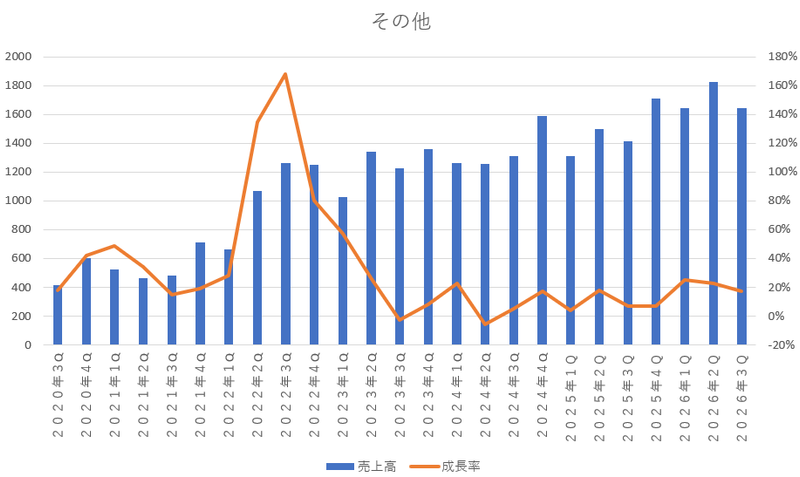
その他の収入に関しては、文字通りその他の事業であり売上規模も小さいので全く気にしなくてもよい事業となります。今期の伸び率は17%増加となっていました。
フリーキャッシュフローの状態
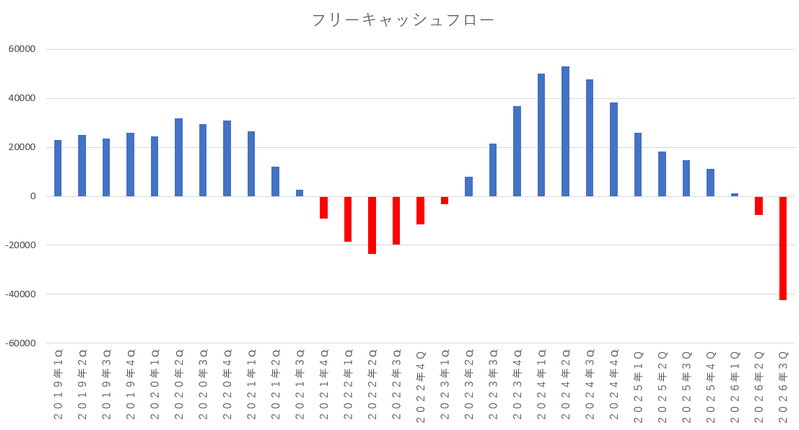
アマゾンは、主力事業のネット通販からあがってくるキャッシュを設備投資につぎ込んでいき、それがまた再びキャッシュを産んでいくというサイクルを繰り返しながら成長してきた企業であり、キャッシュリッチな企業でもありました。
そんなアマゾンが AI時代の覇権を取るべく、データセンター建設にガンガンと資金を突っ込んでいるために、キャッシュが湯水のように消えていき、あっというまにフリーキャッシュフローは赤字となってしまっています。営業キャッシュフローもしっかりと成長はしているのですが、それ以上に設備投資にお金が掛かっているので、フリーキャッシュフローの棄損はますます大きくなっています。
ただ、つぎ込んだ設備投資が実を結び、新たなキャッシュを産みだすようになっていき、投資キャッシュフローよりも営業キャッシュフローの方が多くなってくれば、今の状況が逆回転して、猛烈にキャッシュを作り始めるようになっていきます。いつ頃にフリーキャッシュフローが改善していく目途がつくのかを、しっかりと確認していく必要があると思います。
| 項目 | 2025年2Q(前期) | 2026年3Q(今期) | 増減額 |
|---|---|---|---|
| 営業キャッシュフロー | 1614億0300万ドル | 1683億0000万ドル | 68億9700万ドル |
| 投資キャッシュフロー | 1690億0700万ドル | 2106億5700万ドル | 416億5000万ドル |
| フリーキャッシュフロー | -76億0400万ドル | -423億5700万ドル | -347億5300万ドル |
設備投資金額
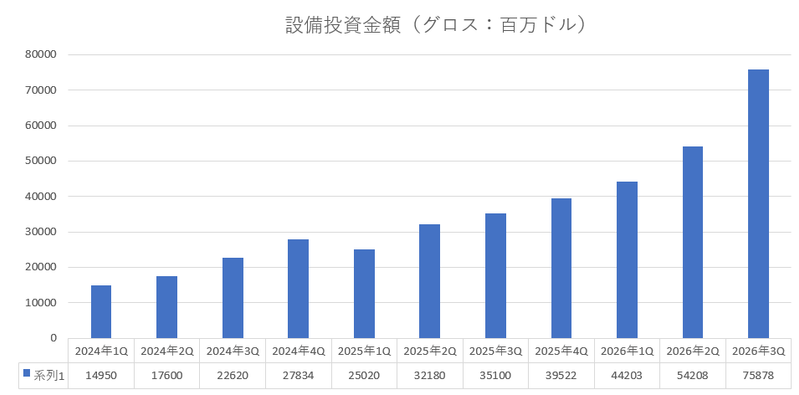
アマゾン、マイクロソフト、グーグルなどのハイパースケーラーは、AI時代における覇権を確固たるものにすべく、各社ともデータセンターを建てまくり、設備投資に邁進しています。そのため、毎期ごとに設備投資の金額は上がっていき、新たにキャッシュを産みだしていっても、その傍からキャッシュが設備投資に消えていくという状況になっています。
売上や利益があがっても、それ以上に設備投資費用が掛かっており、本当に突っ込んだ資金以上に利益を確保することができるのだろうかという懸念が市場にも持ち上がってきていることから、ハイパースケーラー達の株価はイマイチ伸び悩んでいます。
2026年度の通期での設備投資額は 2200億ドルに達するという想定は変えずにいたので、想定以上に設備投資に資金を振り分けるという事は今年度においてはしないようです。ただし、来年も設備投資には力を入れる方針を示しており、今年度よりも増える想定になっているようです。
「アマゾンの設備投資金額」
| 2024年4Q | 2025年1Q | 2025年2Q | 2025年3Q | 2025年4Q | 2026年1Q | 2026年2Q | 2026年3Q |
|---|---|---|---|---|---|---|---|
| 278億ドル | 250億ドル | 321億ドル | 351億ドル | 395億ドル | 442億ドル | 542億ドル | 759億ドル |
カンファレンスコールの抜粋
「カンファレンスコールの一部抜粋」
AWSは前年同期比39.3%増となり、6四半期連続で成長が加速し、約5年間で最速の成長率となりました。バックログは5,780億ドルで、前年同期比3桁成長しており、十分に分散しています。
世界のIT支出の約 85%は依然としてオンプレミスで行われており、今後 10年から 20年かけてクラウドへの移行が進むことを忘れてはなりません。従来、メインフレームやストレージエリアネットワークといった基幹ワークロードはクラウドに移行しないと考えられていましたが、AWSが独自のクラウド代替ソリューションやAIを活用した移行機能を構築したことで、これらのワークロードもクラウドへと移行しつつあります。
2026年の現金設備投資額は約 2,200億ドルで、その大半はAWS向けです。2027年には魅力的な財務リターンが見込めるため、さらに大幅な投資を行う予定です。AWSは年間 1,840億ドルの収益規模を誇る事業ですが、その機会は依然として非常に大きいと言えます。
毎年追加している容量の量により、AWSは 2027年と 2028年にそれぞれ40%を超える成長を遂げ、今後 5年から 10年で 1兆ドル規模の収益ビジネスになると考えています。私たちはこの転換期のごく初期段階にいます。
当社は 4年連続で単位当たりのサービス提供コストを削減する見込みであり、これにより競合他社の価格と同等またはそれ以下の価格を維持し、幅広い種類の生鮮食品と日用品をコスト効率よく提供し続けることができます。スピードの向上により、生鮮食品や日用品を含む食料品事業が成長しており、過去 12か月間の総売上高は 2,500億ドル近くに達しました。
ほとんどの国でプライムデーを第 2四半期に実施したため、2025年第 3四半期に計上されていた売上と広告収入の大部分が 2026年第 2四半期に計上されることになり、2026年第 2四半期の成長率には追い風、2026年第 3四半期には逆風となりました。
今年のプライムデーは変更され、米国を含むほとんどの主要国では第 2四半期にセールイベントが開催されたことをお伝えしておきます。2025年には、プライムデーは第 3四半期に開催されており、このプライムデーの時期変更の影響を除くと、2026年第 3四半期の前年比成長率は約 400ベーシスポイント(4.0%)高くなります。
Amazonで構築しているものは、これまでに見たことのないものです。年間売上高が 1兆ドルに達する企業はこれまでありませんでした。Amazonは AWSとネット通販ストアで 2つの 1兆ドルを達成する道を歩んでいます。これは稀なことであり、私たちはこれからに期待を膨らませています。
お客様が AIに投資するにつれて、コアサービスの消費も増加しており、より多くのAIワークロードが本番環境に移行し、コンピューティング、ストレージ、ネットワークに対する需要が増加するにつれて、この関係はさらに強まると予想されます。
当社のフルフィルメントネットワークでは、燃料インフレと幹線輸送料金の上昇による輸送コストの上昇に対応しました。こうした逆風にもかかわらず、在庫配置の改善、配送距離の短縮、パッケージの統合により、第 3四半期のサービス提供コスト全体を削減することができました。
現在、当社のフルフィルメントネットワークには 100万台以上のロボットが稼働しており、コスト構造、生産性、安全性に非常に大きな影響を与えています。フルフィルメントネットワークにおける安全に関する数値を見ると、過去最低水準となっています。
フルフィルメントセンターには常に多くの従業員がいますが、人間が行っている反復作業の多くはロボットが行うようになると考えています。当社は、あらゆる形態のロボットに投資しています。
経済的な面で好ましい組み合わせが見つかれば、弊社のフルフィルメントネットワークにロボットを大規模に導入します。弊社のフルフィルメントネットワークに導入予定の新しい設計、特に当日配送施設の拡張を見ると、ロボット技術が非常に重視されています。ロボット技術はすでに大きな影響を与えていますが、今後 5年間でさらに大きな影響を与えるようになるでしょう。
クラウド事業を大規模に展開し、外部に販売できるほど強力なチップを持っている企業は、実質的に2社しかないと言えるでしょう。現時点では、誰もが同じプロバイダー(エヌビディア)から高度なチップを生産しています。プロバイダーが毎年提供できるチップの数には限りがあります。ゆえに私たちは有利な位置にいます。
当社は外部向けにチップを販売する事業が非常に大きなものになると考えており、2027年後半から開始する予定です。価格、性能、拡張性に優れたチップを開発できる当社の能力は、自社のコスト構造だけでなく、外部向けにチップを販売する独立した事業を構築する上でも、大規模な事業展開において非常に大きな戦略的優位性となるでしょう。
成長に必要な設備投資は、意味のあるものです。これは一生に一度のチャンスです。AIで起きていることは、私たちの生涯で最大の変革だと思います。年間 1,840億ドルの売上高で 39%の成長を遂げ、さらに今後 2年間は毎年 40%ずつ成長し、最終的に 1兆ドルを超えるビジネスになるという可能性があれば、私たちはリーダーであり続けるために投資します。
今回の決算のまとめと今後の見通し
今回の決算内容は、イマイチだったと感じます。売り上げや営業利益などの成長性自体はそれほど問題ないと思うのですが、市場の想定を上回る事は出来ておらず、期待した決算内容ではなかったです。しかも、次期ガイダンス自体も市場の想定には届いておらず、全体的に弱い決算内容だったと思います。
ただ、クラウド(AWS)がしっかりと成長していたのは非常に良かったと思います。AWSが伸びていれば、設備投資へ振り分けた資金も回収することが出来るので、AWSが成長を続けていることがアマゾンの株価を維持(上昇)していく生命線となっているので、今後もAWSが成長を続けているのかは見守り続ける必要があると思います。
AWSのバックログは 5,780億ドルほどあり、前期が 4,960億ドルだったので今回の四半期で 16.5%(820億ドル)ほど増えており、今期の AWSの売上が約 460億ドルだったので、バックログは AWSの売上の 12.5年分もあるので、需要に全然追い付いていない状況は変わっていないようです。
なので、設備投資をガンガンと行っているのですが、まだ収入(営業キャッシュフロー)よりも設備投資(投資キャッシュフロー)の方が多い状態が続いているので、フリーキャッシュフローの赤字が拡大を続けています。来年は、今年以上に設備投資を進めていくという方針を取っているので、更に設備投資額が増える事によってフリーキャッシュフローの赤字拡大が続く可能性が高いです。
いずれはこれが逆転して、収入(営業キャッシュフロー)の方が設備投資(投資キャッシュフロー)よりも多い状態となって、キャッシュがドンドンと入ってくる状態になると思うのですが、それがいつになるのか分からない事が投資家の不安材料となり、株価の低迷に繋がっています。
経営陣は、AWSに自信を持っており、今は一生に一度のチャンスであり、設備投資を続ける価値があると言い切っています。将来的には(5年~10年ほどで)1兆ドル規模の事業になると確信しており、いま蒔いた種がいずれは花咲くと強調していました。
それを裏付けるためには、クラウド(AWS)が成長し続けていく必要があり、来年・再来年は AWSの成長性が 40%を超えてくるとカンファレンスコールでも言っていたので、私達投資家は AWSが成長し続けて失速しない事を確認し続ける必要があるのかなと思います。
暫くは我慢の展開が続くのかもしれませんが、経営陣の話通りに、設備投資が実を結び、設備投資額よりも収入の方が上回るようになってくれば、株価もロケットのように急上昇していく展開になっていくかもしれませんので、それを楽しみに待っている必要があるのではないかなと感じます。
コメント
コメント一覧 (2件)
おはようございます、よしぞうさん
決算分析ありがとうございました。
AWSの収益性は大丈夫と思っていますが、実際にどうなるかを
見守っていくしかないですね~
おはようございます、スタッフーさん。
AWSが儲かるのは間違いないのですが、莫大な設備投資に見合うぐらいに利益を叩き出せるのかを実際に示さないと株価の上昇にはつながりにくいのかなと思います。
せめて、拡大しているフリーキャッシュフローの棄損が止まる(前期と同じぐらいの水準に留まる)ぐらいになれば、評価も上がってくるのかなと感じます。