
スパイ疑惑のある女性との不倫、副社長との社内不倫(ガバナンス違反)、中国への横流し疑惑、などなど AI半導体の絶対王者であり、株式市場においても世界最大の時価総額を誇っていた新王者として君臨していたエヌビディアが、まさかのフアンCEOの辞任(解任)によって大きく揺れています。
ただの不倫問題では済まなくなっているよね
ただの不倫だけなら、まだ救われたかもしれないよね
AI半導体市場の経済をエヌビディアが回していたといっても過言ではないぐらいの影響力があり、そんなエヌビディアが揺れているため、株式市場も総崩れ状態となっていて、特に半導体関連銘柄などは激しく被弾しています。
そんな中で発表されたエヌビディアの決算。早速、内容を確認していきたいと思います。
エヌビディア2027年度第3四半期(3Q:2026年8月~2026年10月)決算
NVIDIA:2027年度第3四半期(3Q:2026年8月~2026年10月)決算
「エヌビディア3Q」
売上高 1158億4400万ドル(103.2%増加:2.0倍)
営業利益 775億2000万ドル(115.2%増加:2.1倍)
純利益 652億8700万ドル(104.5%増加:2.0倍)
1株利益 2.70ドル(107.6%増加:2.0倍)
「市場予測」
売上高 1089億6600万ドル(6.3%上回る)
営業利益 704億7600万ドル(10.0%上回る)
純利益 603億6700万ドル(8.1%上回る)
1株利益 2.46ドル(9.7%上回る)
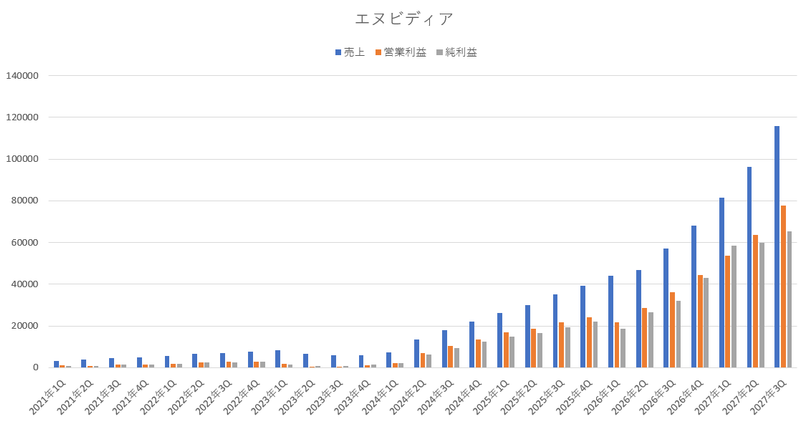
相変わらず抜群の決算内容だったと思います。データセンター規制強化やフアンCEOの辞任問題などで株価は大きく下がっていますが、業績自体は全く問題がないです。流石はエヌビディアだなという感じの決算内容でした。
売り上げは103%増加(2倍)、営業利益は115%増加(2.1倍)、純利益は104%増加(2倍)、1株利益は107%増加(2倍)と、すべての項目が2倍以上の増加となっていて、高成長どころか爆裂的な成長性をみせています。
粗利益率についても、今期は74.8%となっていて、前期(75.0%)とほぼ変わらない水準となっており、安定して高い利益率を確保できていると思います。
各部門別の売上
「部門別売上」
データセンター 1076億1000万ドル(110.1%増加:2.1倍)
ハイパースケール 601億3600万ドル(データセンターの内訳)
ACIE 474億7400万ドル(データセンターの内訳)
エッジコンピューティング 82億3400万ドル(42.1%増加)
(※1) 「データセンター」=「ハイパースケール」+「ACIE」
(※2) 「パイパースケール」は、大手クラウド企業などの巨大データセンターからの収益
(※3) 「ACIE」は、AIクラウド(AI Clouds)、産業用(Industrial)、エンタープライズ(Enterprise)の各部門が含まれ、それぞれの頭文字を取って表記されている
(※4)エッジコンピューティングは、PC、ゲーム機、ワークステーション、AI-RAN基地局、ロボット、自動車などの部門が含まれている
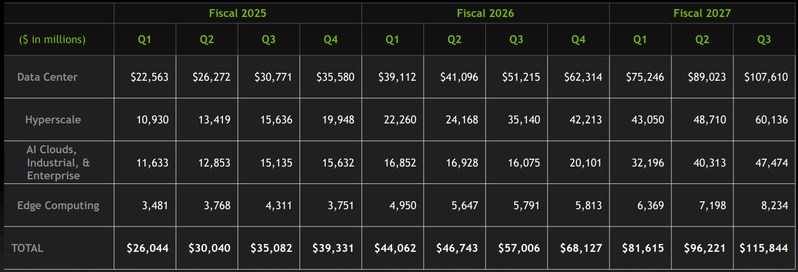
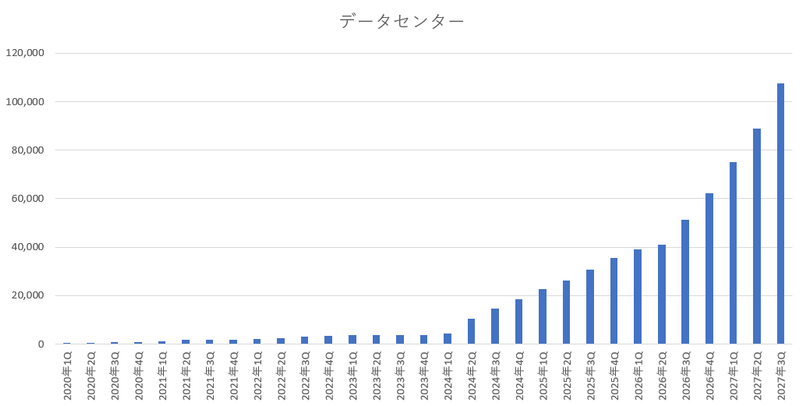
部門別の売上を確認してみると、相変わらずデータセンター部門の勢いが止まりませんね。ここが前年対比で 110.1%の増加(2.1倍)となっているので、全体の業績を大きく引っ張っていっていますね。前期よりも少しだけ落ちていますが、それでも 100%越え(2倍)となっていて、高い水準を維持しています。これをどれだけ維持できるかで今後の株価の推移が変わってきますね。
ただ、データーセンター部門頼みになっているので、ここの成長性が止まると厳しくなっていきます。中間選挙で民主党が圧勝した事で、データーセンター規制強化の懸念が高まっているので、規制強化に繋がると今までのような成長性が保てなくなるので、今後の動向に注目ですね。
| 2026年度2Q | 2026年度3Q | 2026年度4Q | 2027年度1Q | 2027年度2Q | 2027年度3Q |
|---|---|---|---|---|---|
| 56.4%増加 | 66.4%増加 | 75.1%増加 | 92.3%増加 | 116.6%増加 | 110.1%増加 |
「データセンター部門の売上グラフ」
来期(2027年度4Q)のガイダンス
では、重要な来期(2027年度4Q:2026年11月~2027年1月)のガイダンスを確認してみましょう。
「来期ガイダンス」
売上 1261億ドル~1339億ドル(中央値 1,300億ドル)
粗利益率(売上総利益率:GAAP) 71.0%~72.0%(中央値 71.5%)
「市場の来期予測」
売上 1254億ドル(中央値は 3.6%上回る)
次期ガイダンスについても、十分に満足できる水準でしたね。エヌビディアは発表していた次期ガイダンスの中央値は 1300億ドルとなっていて、前年対比で 90.8%の増加となるので来期も非常に高い水準の成長性を見込んでいるようです。
市場が想定している次期ガイダンスと比較してみても、エヌビディアが発表した中央値は市場の想定よりも 3.6%ほど上回っており、市場の期待値を超える次期ガイダンスとなっていました。
カンファレンスコール
(カンファレンスコールの一部抜粋)
11月12日、取締役会は、ジェンセン・フアン氏が会社の行動規範、基準、文化規範に反する個人的な行動を公表したことを受け、社長、CEO、取締役の職を自主的に辞任したことを発表しました。NVIDIA取締役会は、同氏の辞任を全会一致で受理し、ジェンセン・フアン氏をCEOに復帰させるつもりはありません。取締役会は、NVIDIAの長年のCFOであり、高く評価されているコレット・クレス氏を暫定CEOに任命しました。
取締役会は常任最高経営責任者の選任に向けた人選を開始すると発表し、その後、ハイドリック&ストラグルズ社に選考を依頼しました。本日の電話会議では、ジェンセン氏の辞任の状況および現在進行中の調査に関する質問にはお答えしません。取締役会は、適切な時期に改めてご説明いたします。正式なCEOをできるだけ早く就任させたいと考えていますが、最適な人物が見つかるまではCEOの就任を急ぐつもりはありません。
サプライヤー基盤からのサポート増加が加わり、2028年度(2027年2月~2028年1月)の業績見通しを引き上げます。売上高は前年比約75%増(従来は70%増)となり、2027年度のベースラインが上昇したことを背景に成長が見込まれます。
クラウド業界の受注残高は、わずか3か月前の2兆ドルから2.5兆ドルに増加しており、パートナー企業とNVIDIAにとって今後数年間の大きな機会があることを改めて示しています。
トークン価格は5月以降60%近く下落し、トークンの使用とコンピューティングの需要が加速しています。その結果、GPUレンタル価格は世代を超えて上昇しています。Hopper GPUは複数年契約で元の価格の最大2倍で再契約され、B300の料金は導入以来60%以上上昇しています。
NVIDIA Vera CPU に対する需要は引き続き非常に強く、2028 会計年度には CPU の総売上高が 2 倍以上になると予想しています。
当社のコパッケージ型光モジュールのロードマップは順調に進んでおり、CPOのスケールアウトは量産体制に入っています。
第 3 四半期には、株主に対して過去最高の 280 億ドルを還元しました。内訳は、自社株買いによる 220 億ドル、現金配当による 60 億ドルです。年初来で、フリー キャッシュ フローの 65% を還元しました。今後、当社は、この最後の四半期および今後、戦略的用途を差し引いた余剰フリー キャッシュ フローのすべてを株主に還元する予定です。当四半期中に、当社は自社株買いプログラムに 1,500 億ドルの追加増額を承認しました。これは過去最大規模であり、第 3 四半期終了時点で、承認額は 2,270 億ドル残っています。当社は引き続き、2028年度末までに自社株買いの承認を実行する計画です。
今週、米国商務省から新たな輸出規制が発表されました。しかし、需要が供給をはるかに上回っているため、当社の業績は引き続き好調を維持すると予想されます。
第4四半期は粗利益率が底を打つと予想され、その後2028会計年度には72%~73%の範囲に改善すると見込んでいます。
まとめ
今回の決算内容も、決算内容自体は文句の付けようがない素晴らしい成長性を叩き出していました。次期ガイダンスについても市場の期待を超えており、安定した成長性を続けています。
今期も、自社株買いと現金配当の形で約 280億ドルを株主に還元(過去最高額の還元)していましたね。280億ドルの内訳は、自社株買いによる 220 億ドル、現金配当による 60 億ドルとなっていました。年初来では、フリー キャッシュ フローの 65% を還元(前期までだと 60%の還元だった)したようです。今期もまた自社株買いプログラムに 1,500 億ドルの追加増額を承認しており、これにより第 3 四半期終了時点で、承認額(自社株買いの残り枠)は 2,270 億ドル残っています。
カンファレンスコールでは、2028年度(2027年2月~2028年1月)の業績見通しについては、従来の想定では売上成長率が通期で 70%としていたのが、75%ぐらいは行くと強気の想定に切り替えており、来年の成長性にも期待が持てそうです。
ただ、フアンCEOの解任などのゴタゴタがあり、次のCEOも決まっておらず、経営の方向性が定まっていないことから、先が見通しづらいという事で株価は暫く低迷するかもしれません。
業績自体は全く問題がないのですが、中長期的な見通しがイマイチ不安定(CEO問題や規制問題など)なので、当面は株価の値動きに一喜一憂する場面が出てくるかもしれませんね。
実力は文句なしなのですが、今後の動きは予測が難しいので、しばらくは様子見をするしかないのかなと思っています。
コメント
コメント一覧 (2件)
おはようございます、よしぞうさん
エヌビディア今回もいい決算でしたが、昨晩の株価は下がっていました。
いよいよ買い場が来たかと思いはじめました。このような停滞した状況
が続くとしたら1月にニーサ投資枠240万をQQQかVGTあたりに
速攻投入は決めました。
こんにちは、スタッフーさん。
決算内容自体は文句なしなのですが、先行きが不安定な(見通せない)企業は、なかなか買いにくいですね。
ただ、今はアンソロピックのIPO申込期間なので、かなりの資金がロックされている(申込金に充てられている)と思うので、今日の夜辺りからは持ち直してくるのかなと思います。
CEOが交代するので、新CEOの方針次第で今後の展開も変わりそうなので、今後の想定が難しいですよね。