
後期高齢者医療制度に株式の売却益や配当金などの金融所得を反映させる制度改正が、2026年5月に成立しており、2029年8月から段階的に実施される予定となっています。今のところは後期高齢者医療制度の対象者なので、75歳以上に限定されていますが、こういった施策はいずれは適用年齢や適用範囲が拡大されていくのが常なので、いずれは私達も対象となっていくでしょうね。
せっかく沢山の税金を払った後の給料などから投資したのにね
投資で増やしても、またそこから税金を取られてしまうよね
従来であれば、源泉徴収ありの特定口座を利用して自動的に納税していれば分離課税として社会保険料などの算定には加算されなかったのですが、今後は確定申告していない株式の売却益や配当金も、医療保険料や窓口負担割合の判定に反映されるようになります(後期高齢者医療制度の対象者に限定して実施)。
「現行制度と今後の改正時との違い」
| 項目 | 現行制度 | 改正後(2029年8月~) |
|---|---|---|
| 年金・給与・不動産所得 | 反映 | 反映 |
| 株式売却益(確定申告あり) | 反映 | 反映 |
| 株式売却益(源泉徴収・確定申告なし) | 原則反映されない | 反映 |
| 株式の配当金(確定申告なし) | 原則反映されない | 反映 |
| 医療保険料 | 反映される所得額に応じて決定 | 金融所得を加算 |
| 医療費の窓口負担 | 原則1割、所得により2割~3割 | 金融所得を加算して判定 |
2029年8月から実施されていく事になっており、2029年8月の時点で反映される対象所得は、2028年度中に発生した金融所得(を含めたすべての所得)となっています。つまり、医療保険料や窓口負担割合の判定は、前年度の金融所得(を含めたすべての所得)に対してされていくという事になります。
なので、できれば 2029年度の医療保険料や窓口負担割合の判定に掛からないように、2028年度ではなく 2027年度に株式などは売買をしておいた方がいいという事になります。ただ、そうはいってもその為だけに 1年も株式をキャッシュに変えておくのは勿体ないですよね(相場が上昇しているのであれば、利益を取り損ねる)。
ただ、今回初めて適用される後期高齢者医療制度の対象者に関しては、まだ新 NISA制度が始まってから5年が経過しておらず、 NISA口座を満額( 1800万円)になるまで埋めている最中の方々が多いと思います。
新NISA制度は、2024年度から始まっており、満額の 1800万円を埋めようと思うと、2024年・2025年・2026年・2027年・2028年と5年間が必要となります。
すでに 75歳以上の方々も新NISA制度を利用して、非課税になるようにしていると思うのですが、現役世代とは違って、働いていないので多くのキャッシュが入ってくるわけではないので、新 NISA口座を埋めようと思うと、すでに特定口座に入っている株式や投資信託をいったん売却して、NISA口座に入れ替えている人も多いと思います。
そして、それを 2028年度の NISA口座に入れたいがために 2028年度に保有株の売却を行うと、翌年の 2029年の医療保険料や窓口負担割合の判定材料となってしまいます。
なので、2028年のNISA口座を埋める際には、特定口座の保有株を売却するとしても、ひとまず2027年に一旦先に売却しておいた方がいいです。2027年の12月頃になった際に忘れずに NISA口座に入れようと思っている分を特定口座から売却しておいてください。そうすると、売却した資金は 2027年度の分となるので、2029年度の判定材料にはなりません。
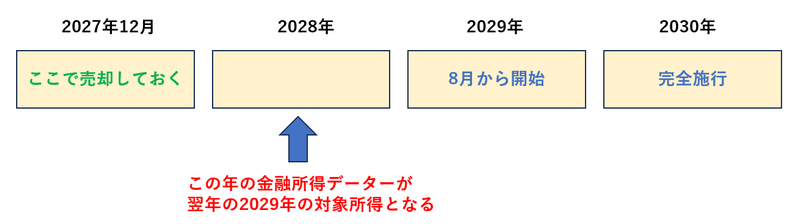
2029年8月から開始される医療保険料や窓口負担割合の判定に金融所得を含めていくという施策。まずは、後期高齢者医療制度の対象者(75歳以上)だけとなるのですが、初年度の2029年の判定に関しては、2028年度の金融所得も加えて判断することになるので、ここだけでも避けておけば、初年度(2029年度)に関しては金融所得を加算されずに済むので、制度が始める前に覚えておいた方がいいと思います。
それにしても、働いても税金を取られ、お金を貯めて投資をしても税金を取られ、さらには医療保険料や窓口負担割合の判定にも金融所得が使われるようになっていき、私たちがせっかく頑張って運用しても、そこから罰ゲームのように取られていくのは悲しいですよね。
コメント