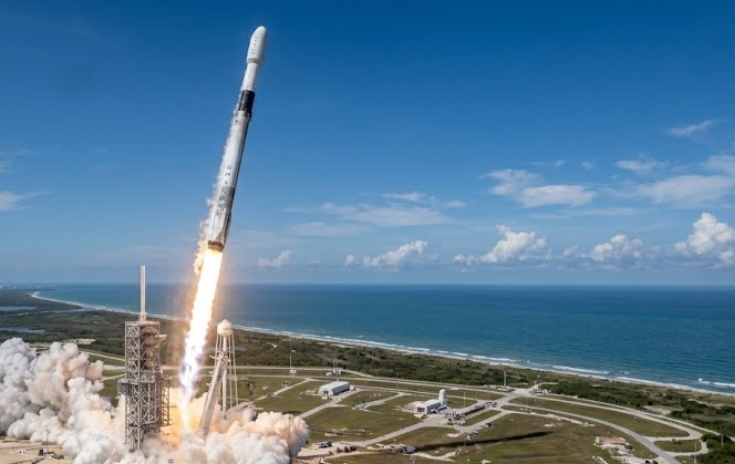

イーロン・マスク氏が率いるスペースX。ロケットを飛ばす技術は世界で唯一無二の企業であり、世界中にくまなく電波を飛ばせるスターリンクなど、まさに未来のスタンダードを育て上げている今後が最も期待されている企業です。最近では、電気自動車の世界的大手であるテスラとの合併も視野に入れており、これからの事業を束ねた未来の総合企業のようになっていきそうな企業ですね。
スペースXって、何だかワクワクする企業だよね
ロケットに衛星通信、宇宙データセンター、まさに未来だね
スペースXと同じ技術を持っている企業はほとんどなく、主要事業が独占的(もしくは寡占的)な事業であり、巨額の資金も必要となるので、それ自体がワイドモート(経済的な堀)となっている状態です。これから技術開発が進み、ロケットや衛星通信、宇宙事業が当たり前になっていくと、それを牛耳っている巨大企業として君臨していくかもしれませんね。
そんな夢ある企業のスペースXが決算発表を行っていました。では、スペースXの2026年第 3四半期決算を確認していきましょう。
スペースX 2026年第 3四半期決算(3Q)
スペースX 2026年第 3四半期決算(7月~9月:3Q)
売上高 145億7500万ドル(161.3%:2.6倍)
営業利益 27億9100万ドル(黒字転換:前年-2億7300万ドル)
純利益 44億0400万ドル(黒字転換:前年-10億5400万ドル)
1株利益 0.35ドル(黒字転換:前年-0.36ドル)
市場予測
売上高 128億7300万ドル(13.2%上回る)
営業利益 25億3000万ドル(10.3%上回る)
売上は、前年対比で 2.6倍とかなり大きく成長していました。すでに巨大企業なのですが、それでも2倍以上の成長性を叩き出しているのは素晴らしいと思います。
営業利益も、前年(2025年第3四半期)は赤字だったものが黒字転換しています。前期(2026年第2四半期)も営業利益は赤字だったので、今期で初めて黒字転換となりました。黒字化はもっと先なのかなと思っていたのですが、意外と早く黒字転換したんだなと感じます。
純利益も黒字転換しています。純利益については営業利益よりも高い数値となっていますが、これは利息収入(保有している有価証券からの利息)や、その他の収入(暗号資産の評価損益、関連当事者との取引による損益など)、そして法人税のマイナス計上(税費用のマイナス)によるものなので、一時的な物もあるので、純利益よりも営業利益だけを見ているほうがいいと思います。
市場予測と比較してみると、今回の決算が市場の想定を大きく上回っていたのが分かりやすいと思います。売上高も営業利益も、市場予想を10%以上もうわまわってたので、決算発表後の時間外取引でも8%もの急上昇をしていました。
部門別の売上、営業利益、設備投資
ロケット事業(Space)
売上高・・・・17億6700万ドル(6.0%増加)
営業利益・・・-700万ドル(前年は 2億5900万ドルの黒字)
設備投資額・・16億0600万ドル(44.2%増加)
スターリンク事業 (Connectivity)
売上高・・・・52億4800万ドル(69.4%増加)
営業利益・・・23億6700万ドル(98.9%増加)
設備投資額・・15億4300万ドル(53.2%増加)
AI関連事業(SI)
売上高・・・・75億6000万ドル(829.8%増加:9.2倍)
営業利益・・・4億3100万ドル(前年は 17億2200万ドルの赤字)
設備投資額・・164億4400万ドル(245.4%増加:3.4倍)
「ロケット事業(Space)」では、ロケット打ち上げについては NASAを含めた 12件の顧客向け打ち上げを実施、スターリンクV3衛星 26基を投入、NASAの国際宇宙ステーション(ISS)有人ミッション3件、国家安全保障関連の宇宙打ち上げミッション18件、民間ミッション「スターフォール(Starfall)」3件などを受注しています。
「スターリンク事業 (Connectivity)」では、スターリンクの一般消費者向け加入者数は 1,360万人に達しました。これは、前期より 160万人増加しています。スターリンクの一般消費者向け月間ARPU(加入者1人あたりの平均売上高)は、前期比 5%増の 69ドルとなりました。
「AI関連事業(SI)」では、新たなクラウドサービス契約の開始、Cursor社の買収、そして企業顧客および個人ユーザーの間での「Grok」の採用拡大が売り上げ拡大に寄与しました。コンピューティング容量は 2026年9月30日時点で 1.7 GWに拡大しました(2026年6月30日時点の 1.4 GW、2025年9月30日時点の 0.6 GW)。
事業別の業績を確認してみて感じる事は、ロケットが主力事業ではなく、スターリンクや AI関連事業が主力となっているという点ですね。そして、AI関連事業が急ピッチで成長していますね。売り上げの伸びも凄いのですが、営業利益が黒字転換したのも大きいと思います。ただ、設備投資額が非常に大きいですね。ロケット事業の設備投資よりもAI関連事業の設備投資額の方がはるかに多く、そして今後もここが拡大していくので、フリーキャッシュフローの動向などにも注意が必要ですね。
来期のガイダンス
来期は、2026年第4四半期(10月~12月)になるのですが、今回の決算で発表されたガイダンス(予想売上高)では、もう一つ先になる2027年第1四半期(1月~3月)のガイダンスでした。そして、来期(2026年第4四半期:4Q)については、設備投資額とAI計算設備容量だけでした。
売上高(2027年1Q) 330億ドル~370億ドル
設備投資額(2026年4Q) 350億ドル~400億ドル
AI計算設備容量(2026年末) 2.5GW~3.0GW
通常、次期ガイダンスでは次の四半期の売上予測などを報告するのですが、スペースXは次の四半期(2026年第4四半期)ではなく、さらにもう一つ先の四半期(2027年第1四半期)の売上予測を報告していました。理由は、話していなかったのですが、個人的に想像するなら、次の四半期の決算内容は良くないのかなと思います。
来期の設備投資は、350億ドル~400億ドルとなっていて、今期の 196億ドルから約2倍にも増加する事になります。設備投資に多額の資金を投下しても、売上はすぐには上がってきません。なので来期の売上予測は発表せずに、設備投資の効果が上がって本格的に売り上げが伸びてくる 2027年第1四半期の売上予測だけを発表したのではないかなと考えています。
カンファレンスコールの抜粋
「カンファレンスコールの一部抜粋」
スターシップの 14回目の飛行は重要な節目となりました。初めて軌道に到達し、運用可能なスターリンクV3衛星を展開しました。来月予定されている15回目の飛行では、ブースターと宇宙船の両方を回収することを目指します。成功すれば、軌道打ち上げロケットが完全に回収された初めての事例となります。
来年前半にはスターシップが週1回の飛行を開始し、来年後半には週2回、あるいは年末までにはそれ以上の頻度で飛行できるようになると見込んでいます。迅速かつ完全な再利用性を実現できれば、スターシップの打ち上げ頻度は劇的に増加するでしょう。
Starlinkもまだ始まったばかりです。スターシップロケットのフライト14では、Starlinkの帯域幅が毎秒26テラビット展開されました。それはファルコン9ロケット10回分の打ち上げに相当します。スターシップロケット1回の打ち上げは、満載ではなく、おそらく半分程度の積載量でしたが、それでもファルコン9ロケット10回分の打ち上げに相当しました。桁違いに多くのスターリンク衛星を軌道上に配置できるようになってきています。
現時点では、2027年に 10ギガワットのコンピューティングを段階的にオンラインにできるとかなり自信を持っています。今年末までに稼働予定の 2.5~3.0ギガワットを加えると来年末までに合計で 13ギガワットのコンピューティング能力を導入することになるはずです。
第 3 四半期には、35 回の打ち上げを実施し、その中には Falcon 9 による Starlink の 21 回の飛行、Starship の 2 回の飛行、後ほど説明する Falcon Heavy の 1 回の飛行、そして、NASA の Roman 宇宙望遠鏡を深宇宙に送り込んだ Falcon Heavy の打ち上げを含む 12 回の注目度の高い顧客ミッションが含まれています。また、6 回の国家安全保障宇宙打ち上げミッションも実施しました。
重要な新規事業も獲得しました。ドラゴンによる有人宇宙飛行ミッションを3件追加で受注し、2028年まで継続する予定です。さらに、NASAのアルテミスIIIミッションにおけるスターリンク通信契約も獲得しました。加えて、国家安全保障関連の宇宙打ち上げミッションを18件新たに受注し、スターシップでペイロードを月面に輸送する契約、スターシップによるスターフォールミッションを3件新たに受注しました。
スターリンクの加入者数の増加を見ると、四半期内の加入者数で 160万人増加し、世界のブロードバンド加入者数は 1360万人に達しました。この数字には数十万人の企業加入者や航空顧客は含まれていません。
スターリンクは、約12,000機の航空機(利用可能な航空機のほぼ4分の1)に搭載契約を結んでおり、新規顧客と既存顧客の両方で急速に拡大しています。米国の主要航空会社4社のうち3社と契約を締結したほか、国際的にも多くの主要航空会社との契約も増加しています。
SIセグメント(AI関連事業)の営業利益は 4億3100万ドルでしたが、Cursor買収に関連する 12億ドルの株式報酬費用を除くと、第 3四半期だけで 16億ドルの営業利益を計上しました。
9月30日時点で、当社は 630億ドルという巨額の受注残高を抱えて四半期を終えました。このうち 175億ドルは繰延収益として計上されています。この受注残高のうち約 420億ドルは、今後 1年以内に計上される見込みです。今後の見通しとしては、3つの事業セグメントすべてにおいて需要は堅調に推移しており、特にクラウドサービス事業で顕著です。
私たちは今、チップ(半導体)製造について検討しているところです。実際に達成できるかどうかは分からないのですが、社内で目指しているのは、来年の5月か6月頃に最初のテストチップを機能させることです。これはSRAMチップのようなもので、基本的にラインのテストを行うものです。私たちの目標は、2028年の第3四半期頃に量産を開始することです。
SpaceXとTeslaの合併については、株主の要請を受けて、このアイデアを議論するための特別委員会を設置しました。これらの特別委員会は独立取締役で構成されています。私(イーロン・マスク氏)は利害関係にあるため、特別委員会の議論には参加できません。良いアイデアだと思いますが、最終的には、株主がこれを支持する必要があります。特にテスラ側では、投票権を持つ株主だけでなく、全株主の50%の賛成票が必要となります。これは達成するにはかなり高いハードルです。
コンピューティングリソースの余剰分を他社に割り当てる割合は月ごとに変化しています。大まかな目安としては、ほぼ 50対 50の割合で配分することを目指しています。つまり、コンピューティングリソースの半分を社内で利用し、残りの半分を他社に貸し出しているということです。
まとめ
今期の決算自体は非常に良かったです。売り上げも営業利益も大きく伸ばしており、特に営業利益が黒字化しているのは評価が高いポイントだと思います。そして何よりも、市場の想定を遥かに上回る決算内容だったことが決算発表後の株価の上昇につながっていると思います。
また、事業別の内容を確認してみても、従来は利益の足を引っ張っていた AI関連部門が売り上げの急上昇と、赤字だった利益を黒字化しているのも素晴らしかったと思います。この部門は、今後も売り上げが大きく伸びていく部門なので、これからも黒字を続けていけるのであれば、スペースXにとって金の卵を産む部門となります。
ただ、これは他社にも言える事なのですが、設備投資の負担が非常に重く、今の時点でも売上高以上の設備投資額が掛かっているにも関わらず、来期は更に 350億ドル~ 400億ドル規模で新たに設備投資を続ける必要がある事から、手放しで喜べる状態ではないかなとも思います。
何よりも、来期のガイダンス(売り上げ予想)を発表しておらず、売上に関しては来期の次の四半期(2027年1Q:1月~3月)だけを発表しており、売上が伸びていくであろう時だけを狙って発表したのではないかなという懸念が残るガイダンスとなっており、来期の決算内容自体は市場が納得するような結果を出せないかもしれないので注意が必要なのではないかなと思っています。
とはいえ、ロケット事業・スターリンク事業・AI関連事業と、未来に花開く事業ばかりとなっていて、特にロケット事業とスターリンク事業は、他に真似のできない唯一無二のガリバー企業として君臨していることから、これからの世界を背負う企業の1つになる事は間違いなさそうな企業なので、ポートフォリオの一員に加えておいてもいいと感じる優良企業の1つだと思いますよ。
コメント