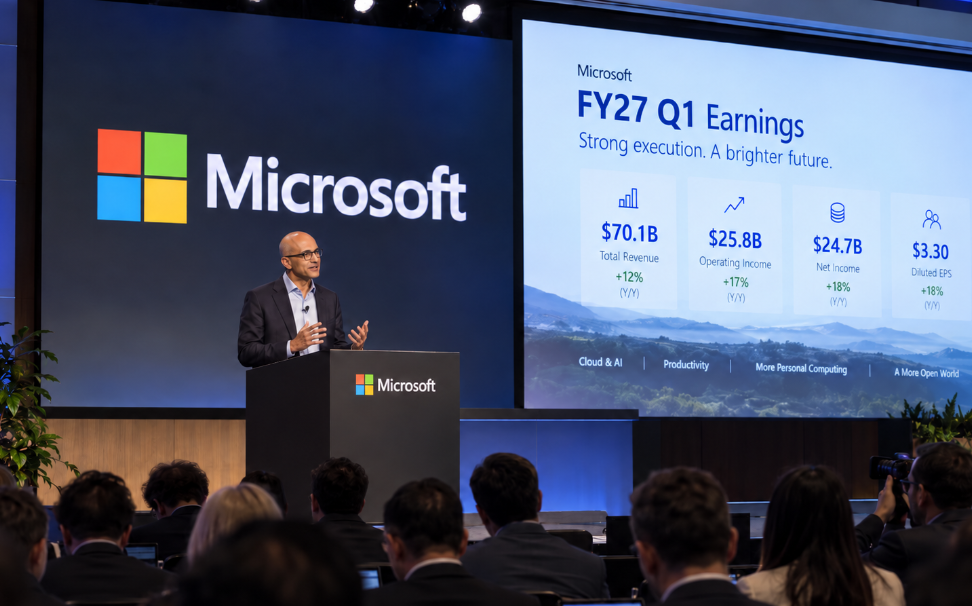

いよいよ決算シーズンが始まりましたね。巨大テック企業の決算発表が順次始まっており、メタなどは好決算だったものの、巨額な設備投資への財務負担が懸念されて株価は冴えない展開となっていました。そして、マイクロソフト、アルファベット(グーグル)、アマゾンと巨大テック企業の決算発表が続いていきます。
ビックテックの決算によって米国株市場の雰囲気が変わるよね
ビックテックには好決算を叩き出して市場を盛り上げて欲しいよね
私の保有株の中でも主力のマイクロソフトが決算発表を行っていました。アマゾンと並んでクラウド市場で世界トップレベルを維持している巨大企業。今後の米国株市場によっても重要なテック企業の決算内容を詳しく確認していこうと思います。
では、マイクロソフトの2027年度第1四半期決算(1Q)を見ていきましょう。
マイクロソフト2027年度1Q(第1四半期)決算
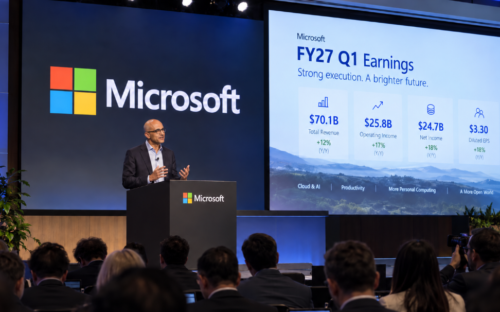
Microsoft 2027年度第1四半期(2026年7月~9月:1Q)決算
売上高 922億7900万ドル(18.8%増加)
営業利益 459億1500万ドル(20.9%増加)
純利益 366億2900万ドル(32.0%増加)
1株利益(希釈後) 4.92ドル(32.2%増加)
市場予測
売上高 906億9000万ドル(1.7%上回る)
1株利益 4.73ドル(4.0%上回る)
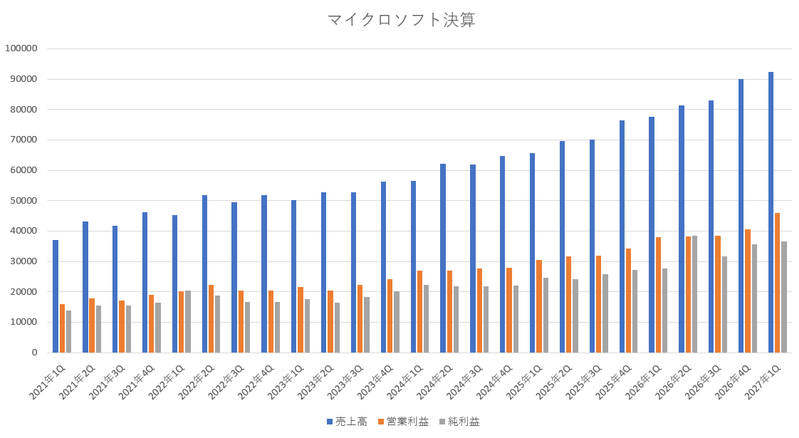
マイクロソフトに限らないのですが、米国のビックテックは本当に成長性が高いですよね。これほど巨大企業で売り上げもわずか3か月ほどだけなのに13兆円を超える規模なのに成長性も十分にある。まさに化け物企業ですね。
売上に関しては二桁成長を維持し続けており、今期も18.8%増加と高い成長性となっています。前期(17.7%増加)よりも更に高い成長性となっているので文句なしの売上高と成長性でしたね。
営業利益についても、20.9%の増加となっており、高い成長性を依然としてキープしています。純利益に関しては、32.0%増加と非常に高くなっていますが、これはオープンAIへの投資が影響しており、純利益についてはオープンAIの評価額によって左右されるので、基本的には営業利益だけをみていればいいと思います。
市場予想と比較してみても、売上は市場予想よりも 1.7%上回っており、1株利益も市場予想よりも 4.0%上回っており、しっかりと期待を超える結果を出していましたね。
製品別の売上
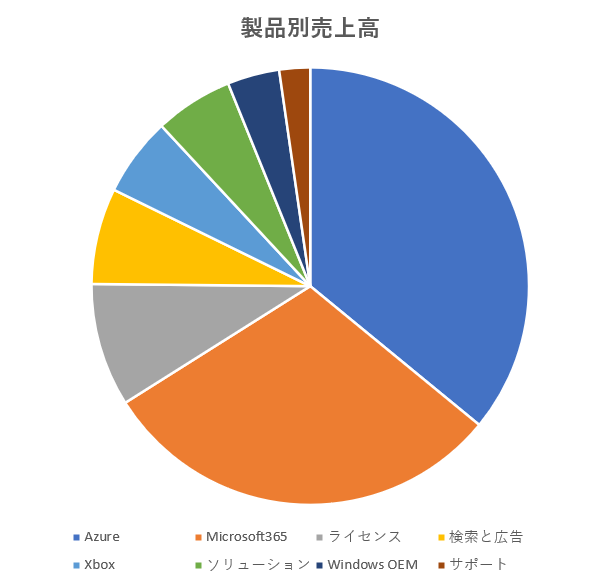
「アジュール(Azure)」
331億6500万ドル(48.1%増加)
「Microsoft365クラウド」
277億7800万ドル(17.2%増加)
「生産性およびサーバーライセンス」
84億0700万ドル(3.1%減少)
「検索と広告」
65億5400万ドル(10.2%増加)
「Xbox」
53億7900万ドル(2.3%減少)
「業界ソリューション」
53億3700万ドル(9.0%増加)
「Windows OEMおよびデバイス」
35億5100万ドル(21.9%減少)
「フロンティアおよびサポートサービス」
21億0800万ドル(4.2%増加)
今期から、決算の開示方法が変更となっており、従来の「Productivity and Business Processes」、「Intelligent Cloud」、「More Personal Computing」、という3つの部門が統廃合されて、「Agents and Infra(エージェントとインフラ)」、「Devices and Consumer(デバイスと消費者)」、の2つに変更となっています。
そして、個別に製品別の売上高が計上されるようになっていたので、今回からは「製品別の売上高」を表記していこうと思います。各製品別の説明は下記のようになっています。
「Azure(アジュール)」
企業向けクラウド、AI計算基盤、データセンターサービス
「Microsoft365クラウド」
Word、Excel、Teams、Copilot、GitHubなどのクラウドサービス
「生産性およびサーバーライセンス」
買い切り型Office(クラウド課金ではない物)、Windows Serverなどのソフト販売
「検索と広告」
Bing検索広告、LinkedIn広告など
「Xbox」
ゲーム機、ゲームソフト、Game Passなど
「業界ソリューション」
Dynamics 365、LinkedInの企業向け人材サービス、医療向けIT
「Windows OEMおよびデバイス」
PCメーカー向けWindowsライセンス、Surfaceなど
「フロンティアおよびサポートサービス」
企業向けIT導入支援、技術サポート、コンサルティング
製品別の売上高を確認してみると、「アジュール」と「Microsoft365クラウド」のクラウド事業がマイクロソフトの売上全体の 66%を占めており、しかもこの2つの成長性が非常に高いので、全体を大きく引っ張っていっていますね。特にアジュールの成長性は非常に高く、今後も AIが発展していく事で伸びていくと思うので、期待したいですね。
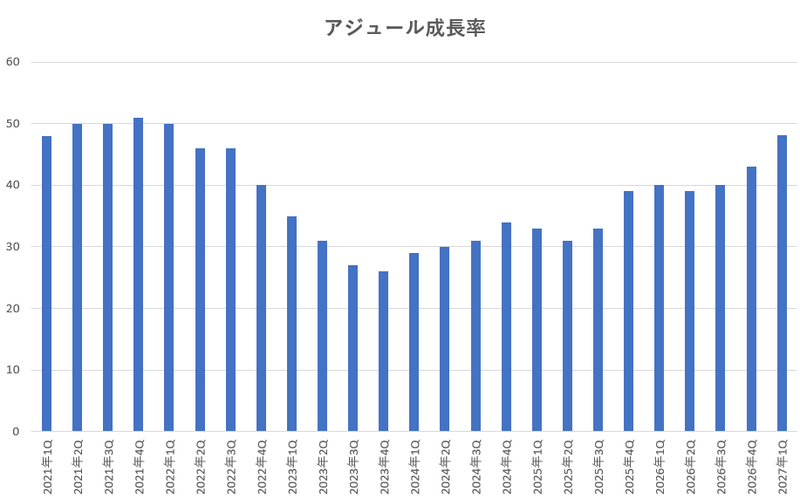
注目されていた「アジュール(Azure)」の成長率ですが、今期は 48.1%増加と非常に高い成長性となっていました。前期が 43.0%増加だったので、かなり大幅に成長性が伸びたことになりますね。
アジュール(Azure)は、規模が大きくなるにつれて成長性が鈍化してきていたのですが、AI需要の拡大によって再び成長路線に乗っていき、成長率も徐々に高くなってきています。通常は、規模が大きくなると成長性は鈍化していく(低下していく)のが当たり前なのですが、AIが普及していく事で新たな成長性を確保しており、需要拡大によって次なる成長のステージに進んでいますね。
来期(2027年度2Q)のガイダンス
さて重要な来期のガイダンスを確認してみましょう。
Microsoft自身が予測した次期ガイダンス
総売上 960億ドル~971億ドル(18.1%増加~19.4%増加)
売上原価 327億ドル~329億ドル
粗利益 633億ドル~642億ドル
営業費用 185億ドル~186億ドル
営業利益 448億ドル~456億ドル(17.0%増加~19.1%増加)
Agents and Infra
「売上」・・・801億ドル~807億ドル(今期から新規に設定)
Devices and Consumer
「売上」・・・159億ドル~164億ドル(今期から新規に設定)
アジュールの成長率(Azure revenue)
49%~50%(Growth of 49% to 50% in constant currency)
市場が想定していた次期ガイダンス
総売上 956億3000万ドル
アジュールの成長率 47.6%
次期ガイダンスも非常に素晴らしいものでしたね。売上高も営業利益も前年度から大きく伸ばす想定となっています。そして、市場が想定していた売上高を遥かに上回る想定となっていますよね。マイクロソフトが出していた売上高の次期ガイダンスは一番低い想定の960億ドルでさえ、市場が想定していた数値(956億3000万ドル)を上回っているのだから、素晴らしいと思います。
また、アジュールの来期の成長性も非常に高く、49%~50%となっていて、高い成長性を取れれば50%を超えてくるかもしれません。アジュールの成長性も市場の想定を超える数値となっており、マイクロソフト自身が成長性に対して自信を持っているのが感じられますね。
AIへの設備投資
「マイクロソフトのAI関連の設備投資額」
| 年月 | 設備投資額 |
|---|---|
| 2024年01月~03月 | 140億ドル |
| 2024年04月~06月 | 190億ドル |
| 2024年07月~09月 | 200億ドル |
| 2024年10月~12月 | 226億ドル |
| 2025年01月~03月 | 214億ドル |
| 2025年04月~06月 | 242億ドル |
| 2025年07月~09月 | 349億ドル |
| 2025年10月~12月 | 375億ドル |
| 2026年01月~03月 | 319億ドル |
| 2026年04月~06月 | 410億ドル |
| 2026年07月~09月 | 452億ドル |
前回の決算では、今期の設備投資額が「500億ドルを超える見通しである」と発表していたのですが、今期の設備投資額は 452億ドルと前回の決算の時に発表していた数値よりも低い設備投資額となっていました。市場が想定していた設備投資額も 506億ドルだったので、設備投資額は大幅に減っている事になります。
ただしこれは、コストダウンや効率化によって設備投資額を抑える事が出来たのではなく、ただ単に今期は外部事業者からのデータセンター・GPU計算能力の提供が遅れたからであり、設備の納入遅延というだけで、遅れた分に関しては後ろ倒しになるだけです。
来期の設備投資額については、500億ドルを超える規模になるとのことでした。これらを踏まえて、2027年1〜6月期には投資が再加速する見込みだそうです。相変わらず、設備投資額は毎期ごとに増えていっていますが、その分だけ売り上げや成長性が加速していくようであれば問題ないと思います。
まとめ
さて、今回の決算も非常に良かったと思います。売り上げや営業利益の伸びも文句なしの結果であり、市場予想をも上回っており、次期ガイダンスについても強気な想定で来期も期待できる感じでした。アジュールの成長性も更に伸びていて今後のマイクロソフトの成長性に大きく寄与すると思います。
マイクロソフトは、アマゾンやグーグルなどとは違って、フリーキャッシュフローはまだ黒字を維持しています。この辺りは流石マイクロソフトだなと感じる部分ですね。前期のフリーキャッシュフローは 196億4000万ドルで、今期のフリーキャッシュフローは 186億3300万ドルでした。
580億ドル - 393億6700万ドル = 186億3300万ドル
「580億ドル(Net cash from operations:営業キャッシュフロー)」
「393億6700万ドル(Additions to property and equipment:設備投資の現金支出)」
「186億3300万ドル(Free cash flow:フリーキャッシュフロー)」
財務的な余裕もあり、配当と自社株買いを通じて株主に 102億ドルを還元しています。この辺りも、マイクロソフトを安心して保有していける要因の1つになっていると思います。
マイクロソフトは、相変わらず設備投資の負担が重く、今後も設備投資へと資金が流れていく事が続いていくのですが、今のところは他のハイパースケーラー(グーグルやアマゾン)に比べると体力的にも余裕があると感じます。アジュールの成長性も高くなってきているので、今行っている大量の設備投資が、いずれは実を結び、豊かな果実を実らせるようになってくるのだと思います。
AIが普及すればするほど、それを裏で支えているクラウドを運営しているマイクロソフトは、AI時代の勝者の1つであると思うので、今後もしっかりと保有を続けながら、株主としての恩恵を受けていきたいと思います。
コメント
コメント一覧 (1件)
おはようございます、よしぞうさん
早速、マイクロソフトの決算分析ありがとうございます。
凄い決算を出したのに社債を発行するとかで昨晩の株価はマイナスになってしまい
残念です。朝のアマゾンの決算発表はクラウドは好調だったのですが、売上高・
利益共に市場の高い期待に応えることができず市場後で一時10%近く下がって
いましたが少し戻しています。でも昨晩中の下げと合わせて10%の下落となりそう
ですね。どうも市場の期待値が高すぎるのとAIの設備投資に懐疑的になっている
等々市場環境がよろしくないのでじっと我慢です。